Guida per agenti e broker
RC professionale: massimale per sinistro e aggregato annuo
Un massimale di un milione di euro non dice, da solo, quanta capacità resta quando arrivano più richieste di risarcimento. Per spiegarlo al cliente occorre leggere insieme il limite per sinistro e quello complessivo del periodo assicurativo.
Due limiti da leggere insieme
Il limite per sinistro riguarda il singolo evento così come definito dal contratto. L’aggregato fissa invece il tetto complessivo per i sinistri imputabili al periodo assicurativo indicato. Non basta quindi contare quante richieste arrivano: occorre anche capire a quale periodo appartengono e se il contratto le considera autonome oppure collegate.
Un riferimento concreto è il testo BSA dell’Operatore Sanitario non medico, edizione settembre 2026, versione 1.1 con endorsement del 12 ottobre 2026. Le definizioni a pagina 7 distinguono i due massimali; l’articolo 2.9 rinvia agli importi della scheda di polizza. Il limite del singolo contratto va verificato lì, senza ricavarlo da esempi commerciali.
Un esempio con tre sinistri
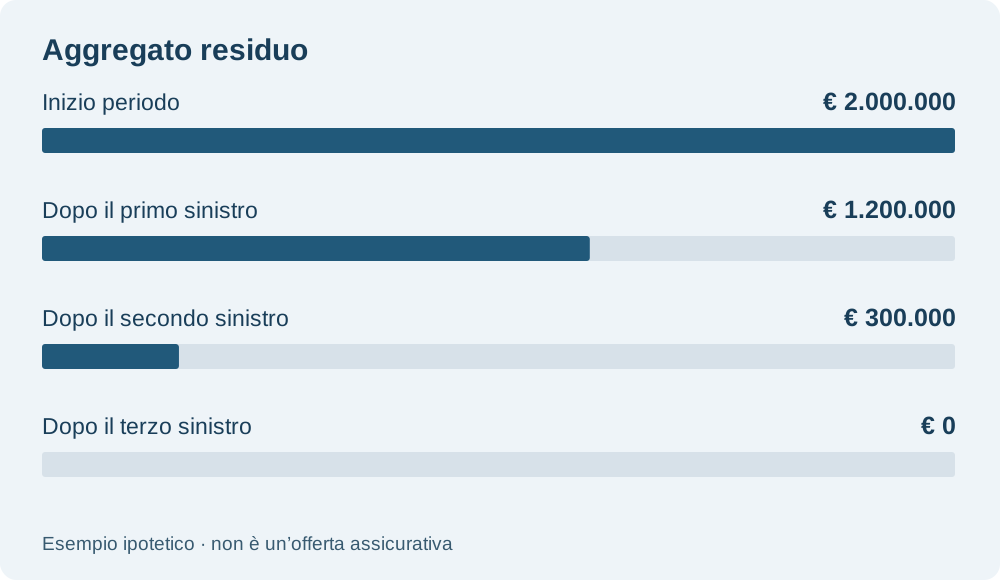
Ipotizziamo un limite di 1.000.000 euro per sinistro e un aggregato di 2.000.000 euro per lo stesso periodo. Consideriamo tre sinistri indipendenti, tutti coperti, liquidati in successione. Per isolare il solo effetto dei massimali, l’esempio non applica franchigie, scoperti, sottolimiti, spese o reintegri.
Un primo pagamento di 800.000 euro lascia un aggregato disponibile di 1.200.000 euro. Dopo un secondo pagamento di 900.000 euro, restano 300.000 euro. Un terzo danno di 700.000 euro è inferiore al limite per sinistro, ma il residuo aggregato consente soltanto 300.000 euro: 400.000 euro restano fuori dalla capacità disponibile nell’ipotesi descritta.
Questi importi sono esclusivamente didattici: non sono una quotazione, una combinazione tariffaria proposta o la promessa di un indennizzo BSA.
Sottolimiti e richieste collegate
Un’estensione può avere un limite proprio. Nel testo citato, l’articolo 2.10 precisa che il sottolimite è compreso nel massimale generale, non aggiuntivo. Prima di sommare importi presenti in punti diversi della proposta, controlla quindi il rapporto tra le garanzie.
Verifica anche la clausola sulle richieste collegate: più danneggiati o più richieste non comportano necessariamente altrettanti massimali separati. La definizione di sinistro e di serie di sinistri può cambiare l’applicazione dei limiti. È un controllo particolarmente utile quando più contestazioni derivano dalla stessa attività o omissione.
La scheda pratica per il cliente
Riporta in una sola pagina: limite per sinistro; aggregato e periodo cui si riferisce; eventuali sottolimiti; franchigia o scoperto applicabili; trattamento delle spese di difesa; regola sulle richieste collegate. Accanto a ogni voce indica la pagina o la clausola consultata.
Se una delle informazioni manca nel preventivo, chiedi il documento o un chiarimento scritto prima di presentare il confronto come completo. La guida IVASS sui limiti della copertura offre un riferimento introduttivo; per il caso concreto fanno fede i documenti contrattuali pertinenti.
Il confronto diventa utile quando il cliente comprende sia la capacità disponibile per un singolo sinistro sia ciò che può restare dopo più sinistri. È un passaggio distinto dalla scelta del premio e dalla verifica delle attività assicurate.